
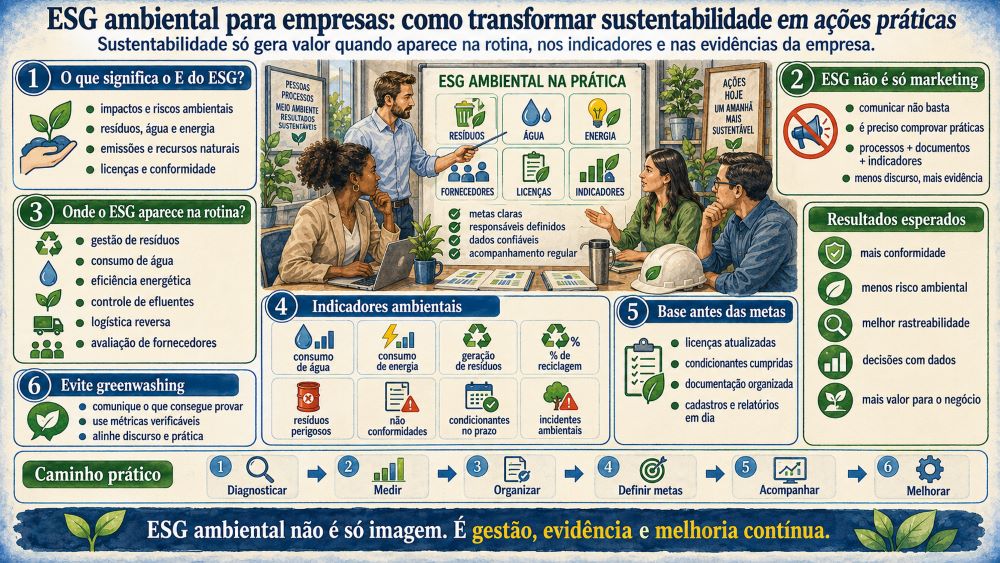
Falar em sustentabilidade se tornou comum no ambiente empresarial. Muitas organizações divulgam compromissos ambientais, estabelecem metas e procuram demonstrar preocupação com temas como resíduos, consumo de energia, emissões e preservação dos recursos naturais.
O desafio começa quando é preciso transformar esse discurso em gestão.
O ESG ambiental não deve existir apenas em apresentações institucionais ou campanhas de marketing. Para funcionar de verdade, ele precisa aparecer na rotina da empresa: na forma como resíduos são gerenciados, na utilização da água, no consumo de energia, nas licenças ambientais, na escolha de fornecedores, nos controles internos e na qualidade dos dados utilizados para acompanhar resultados.
Em 2026, o Conselho Empresarial Brasileiro para o Desenvolvimento Sustentável (CEBDS) destacou que sustentabilidade está cada vez mais ligada a decisões empresariais, acesso a capital, gestão de riscos e geração de valor.
Isso muda a pergunta. Em vez de apenas “o que nossa empresa comunica sobre sustentabilidade?”, os gestores precisam começar a perguntar: o que conseguimos comprovar?
O que significa o “E” do ESG?
A sigla ESG reúne três dimensões: ambiental, social e governança. O “E”, de Environmental, representa os impactos e riscos ambientais relacionados às atividades da organização.
Na prática, o componente ambiental pode envolver temas como:
- Gestão de resíduos;
- Uso e descarte de água;
- Consumo de energia;
- Emissões de gases de efeito estufa;
- Licenciamento ambiental;
- Controle de efluentes;
- Emissões atmosféricas;
- Uso de matérias-primas;
- Logística reversa;
- Biodiversidade;
- Uso de recursos naturais;
- Gestão de fornecedores;
- Cumprimento de condicionantes ambientais.
Nem todas as empresas terão os mesmos temas prioritários. Uma indústria possui impactos diferentes de um supermercado, escritório, centro logístico ou empresa de serviços.
Por isso, uma boa estratégia de gestão ambiental corporativa começa entendendo quais aspectos realmente são relevantes para a operação.
Por que ESG não é apenas marketing?
Comunicar iniciativas ambientais pode ser positivo. O problema aparece quando a comunicação é maior do que a capacidade da empresa de comprovar suas práticas.
Uma organização pode afirmar que possui uma operação sustentável, mas continuar sem saber quanto resíduo gera, para onde esse material é enviado, quanto de água consome ou se todas as suas licenças estão atualizadas.
Nesse caso, existe uma diferença entre narrativa e gestão.
O ESG ambiental precisa ser sustentado por processos, documentos, responsáveis e indicadores.
Isso significa que, antes de publicar compromissos amplos, a empresa precisa organizar questões básicas:
- Estamos em conformidade ambiental?
- Nossas licenças estão atualizadas?
- Cumprimos as condicionantes?
- Sabemos quais resíduos geramos?
- Conseguimos comprovar sua destinação?
- Medimos água e energia?
- Temos metas ambientais?
- Sabemos quais fornecedores representam maior risco?
- Possuímos evidências das ações divulgadas?
Responder essas perguntas ajuda a transformar sustentabilidade empresarial em algo concreto.
Gestão de resíduos como parte do ESG ambiental
A gestão de resíduos costuma ser um dos primeiros pontos a analisar.
Uma empresa precisa saber quais resíduos gera, como eles são separados, armazenados, transportados e destinados.
Dependendo da atividade, também pode ser necessário elaborar um Plano de Gerenciamento de Resíduos Sólidos, utilizar documentos de transporte e manter comprovantes de destinação.
Um indicador básico pode ser a quantidade de resíduos gerada por mês.
Mas a empresa pode avançar e acompanhar:
- Quantidade total de resíduos;
- Percentual enviado para reciclagem;
- Volume de resíduos perigosos;
- Geração de resíduos por unidade produzida;
- Custos de destinação;
- Índice de reaproveitamento;
- Quantidade destinada a aterro.
Esses dados ajudam a identificar desperdícios e oportunidades de melhoria.
Água: medir antes de tentar reduzir
Outro tema importante é o consumo de água.
Muitas empresas só percebem um problema quando a conta aumenta. Uma gestão ambiental mais estruturada acompanha o consumo ao longo do tempo e procura entender quais processos utilizam mais água.
Dependendo da operação, podem ser acompanhados indicadores como:
- Consumo mensal;
- Consumo por colaborador;
- Consumo por unidade produzida;
- Perdas identificadas;
- Volume reutilizado;
- Volume de efluentes gerado.
Uma indústria, cozinha profissional ou empresa de alimentos terá necessidades muito diferentes de um escritório. Por isso, indicadores ambientais precisam considerar o contexto.
Medir permite comparar períodos e avaliar se uma ação realmente trouxe resultado.
Energia também faz parte da estratégia ambiental
Energia está ligada tanto ao impacto ambiental quanto ao custo operacional.
A empresa pode acompanhar consumo total, consumo por área, consumo por unidade produzida ou participação de fontes renováveis.
Projetos de eficiência energética também podem envolver:
- Iluminação;
- Climatização;
- Máquinas;
- Equipamentos;
- Automação;
- Manutenção;
- Layout;
- Horários de operação.
Reduzir consumo desnecessário pode gerar benefício ambiental e financeiro ao mesmo tempo.
Esse é um dos exemplos mais claros de como sustentabilidade empresarial pode estar conectada à eficiência da operação.
Licenças e conformidade ambiental vêm antes das metas
Antes de definir metas sofisticadas de ESG, a empresa precisa garantir o básico: conformidade.
Isso envolve verificar licenças, autorizações, obrigações ambientais, condicionantes e registros aplicáveis à atividade.
Uma empresa não pode tratar ESG como estratégia avançada enquanto mantém pendências ambientais importantes.
Por isso, um diagnóstico inicial deve verificar:
- Licenças ambientais existentes;
- Datas de validade;
- Condicionantes;
- Obrigações periódicas;
- Cadastro em sistemas ambientais;
- Documentação de resíduos;
- Relatórios exigidos;
- Autorizações específicas;
- Pendências identificadas em fiscalizações.
Essa organização cria uma base mais segura para outras iniciativas ambientais.
Fornecedores também fazem parte do impacto
Uma empresa pode ter bons controles internos e ainda assim estar exposta a riscos ambientais por meio de fornecedores.
Isso acontece especialmente quando terceiros realizam atividades como transporte de resíduos, destinação, tratamento, fornecimento de matérias-primas ou prestação de serviços potencialmente impactantes.
Por isso, a governança ambiental também envolve critérios para contratação e acompanhamento.
A empresa pode verificar, por exemplo:
- Licenças dos fornecedores;
- Regularidade de transportadores;
- Documentação dos destinadores;
- Certificações;
- Origem de matérias-primas;
- Histórico de conformidade;
- Evidências de destinação.
Esse cuidado reduz o risco de contratar empresas inadequadas e aumenta a rastreabilidade da cadeia.
Indicadores ambientais: o que acompanhar?
Um bom programa de ESG precisa de indicadores.
Sem dados, a empresa não consegue saber se está melhorando.
Alguns indicadores ambientais possíveis são:
- Consumo de energia;
- Consumo de água;
- Geração total de resíduos;
- Percentual de reciclagem;
- Resíduos perigosos gerados;
- Emissões de gases de efeito estufa;
- Número de não conformidades ambientais;
- Condicionantes cumpridas dentro do prazo;
- Percentual de fornecedores avaliados;
- Investimento em ações ambientais;
- Número de incidentes ambientais.
O objetivo não é criar dezenas de indicadores apenas para preencher relatórios.
O ideal é escolher métricas que tenham relação com os impactos da empresa e que possam orientar decisões.
ESG precisa de responsabilidade definida
Outro erro comum é considerar sustentabilidade responsabilidade exclusiva de uma pessoa ou do departamento ambiental.
Na prática, diferentes áreas influenciam o resultado.
Compras seleciona fornecedores. Operação utiliza água e energia. Manutenção interfere na eficiência dos equipamentos. Recursos Humanos participa de treinamentos. Financeiro avalia investimentos. Diretoria define prioridades.
Por isso, uma boa governança ambiental precisa definir responsabilidades.
Cada ação deve ter:
- Responsável;
- Prazo;
- Meta;
- Indicador;
- Evidência;
- Frequência de acompanhamento.
Isso transforma compromissos genéricos em gestão.
O risco do greenwashing
Greenwashing acontece quando a comunicação transmite uma imagem ambiental mais positiva do que as práticas e evidências realmente sustentam.
O risco aumenta quando a empresa utiliza expressões como “sustentável”, “ecológico”, “carbono neutro” ou “100% reciclável” sem critérios claros ou documentação suficiente.
Além do impacto reputacional, existe um problema de governança: afirmações ambientais precisam estar conectadas a dados verificáveis.
Em 2026, o CEBDS destacou justamente o crescimento da importância de métricas consistentes, transparência e resultados mensuráveis na agenda empresarial de sustentabilidade.
A melhor proteção contra greenwashing é simples: comunicar aquilo que a empresa consegue demonstrar.
Como estruturar um plano ambiental?
Uma empresa não precisa começar tentando resolver todos os temas ambientais ao mesmo tempo.
Um caminho mais organizado pode seguir algumas etapas:
- Realizar diagnóstico ambiental;
- Identificar obrigações legais;
- Mapear impactos da operação;
- Levantar dados disponíveis;
- Definir prioridades;
- Criar indicadores;
- Estabelecer metas possíveis;
- Definir responsáveis;
- Executar planos de ação;
- Registrar evidências;
- Avaliar resultados periodicamente.
Esse processo permite começar pelo que é mais crítico.
Uma empresa pode, por exemplo, descobrir que antes de pensar em neutralidade de carbono precisa resolver falhas na gestão de resíduos ou colocar condicionantes ambientais em dia.
Isso também é ESG.
Sustentabilidade e valor econômico
Um dos movimentos destacados pelo CEBDS para 2026 é justamente a aproximação entre desempenho ambiental e valor econômico.
Investidores, instituições financeiras, grandes clientes e cadeias de fornecimento estão dando maior atenção a informações ambientais e de sustentabilidade.
O CEBDS apontou ainda avanço na utilização de dupla materialidade e maior integração da sustentabilidade à estratégia empresarial.
Isso significa que sustentabilidade tende a participar cada vez mais de decisões sobre investimento, risco, financiamento, fornecedores e competitividade.
Uma gestão ambiental organizada ajuda a empresa a responder melhor a essas demandas.
Como o Birô Ambiental pode apoiar?
O Birô Ambiental, da Senior Brasil, apoia empresas na estruturação de ações ambientais capazes de transformar compromissos de sustentabilidade em práticas reais.
Esse trabalho pode envolver diagnóstico ambiental, análise de conformidade, gestão de resíduos, licenciamento, indicadores, acompanhamento de condicionantes, organização documental e definição de planos de ação.
O objetivo é criar uma base técnica para que a empresa consiga medir, acompanhar e demonstrar seus resultados.
ESG ambiental não começa no relatório. Começa na operação.
Conclusão
O ESG ambiental precisa sair do discurso e entrar na rotina das empresas.
Gestão de resíduos, água, energia, licenças, fornecedores, indicadores e documentação são algumas das bases para construir uma estratégia ambiental consistente.
Não é necessário começar com dezenas de metas ou projetos complexos. O primeiro passo é entender a situação atual, identificar riscos e definir prioridades.
Quando existem dados, responsáveis, metas e acompanhamento, sustentabilidade deixa de ser apenas comunicação e passa a fazer parte da gestão.
Com apoio do Birô Ambiental, da Senior Brasil, empresas podem estruturar esse processo de forma técnica, organizada e compatível com a realidade da operação.
Referências Bibliográficas
CEBDS — Conselho Empresarial Brasileiro para o Desenvolvimento Sustentável. CEBDS destaca as 5 tendências da agenda de sustentabilidade em 2026. Disponível em: https://cebds.org/release/cebds-destaca-as-5-tendencias-da-agenda-de-sustentabilidade-em-2026/.
CEBDS — Conselho Empresarial Brasileiro para o Desenvolvimento Sustentável. Radar de Tendências 2026. Disponível em: https://cebds.org/publicacoes/.
CEBDS — Conselho Empresarial Brasileiro para o Desenvolvimento Sustentável. Visão 2050. Disponível em: https://cebds.org/iniciativa/visao-2050/.
BRASIL. Presidência da República. Lei nº 12.305, de 2 de agosto de 2010 — Política Nacional de Resíduos Sólidos. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2007-2010/2010/lei/l12305.htm.
BRASIL. Presidência da República. Lei nº 6.938, de 31 de agosto de 1981 — Política Nacional do Meio Ambiente. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l6938.htm.
COMISSÃO DE VALORES MOBILIÁRIOS — CVM. Finanças Sustentáveis — Regulação. Disponível em: https://www.gov.br/cvm/pt-br/assuntos/financas-sustentaveis/regulacao.
Grupo Senior Brasil
Normas & Normas / NutriGes / Ideal Corporativo / Outro Nível / Birô Ambiental / Despontar / RHaga
Transformamos Desafios em Oportunidades
Venha, conheça o Birô Ambiental – Licenciamento e Adequações, clique em “Divisões”


