
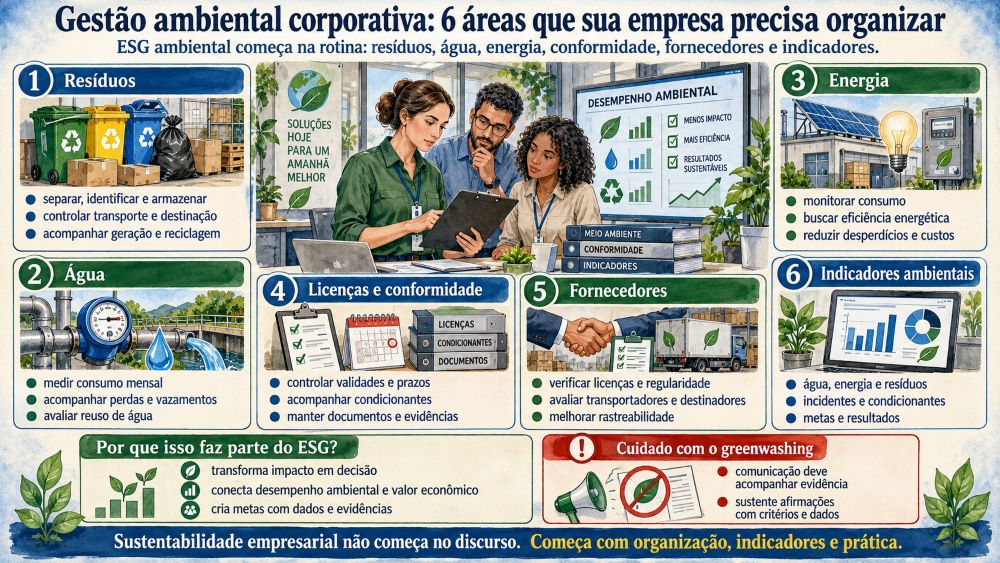
Uma empresa não se torna sustentável apenas porque criou uma política ambiental ou publicou metas nas redes sociais.
A gestão ambiental corporativa aparece na rotina: na forma como a empresa controla seus resíduos, utiliza água e energia, acompanha licenças, escolhe fornecedores e registra seus resultados.
Essa visão ganhou ainda mais relevância em 2026. O CEBDS destacou, entre as tendências da agenda empresarial de sustentabilidade, a importância de métricas consistentes, informações qualificadas e da conexão entre desempenho ambiental e valor econômico.
Para empresas que querem avançar no ESG ambiental, portanto, o primeiro passo é organizar aquilo que acontece na operação.
1. Resíduos
A empresa precisa saber quais resíduos gera e o destino de cada um.
Isso envolve separação, identificação, armazenamento, transporte, destinação e documentação.
Alguns indicadores úteis são:
- Quantidade de resíduos gerados;
- Percentual reciclado;
- Volume de resíduos perigosos;
- Custo de destinação;
- Volume enviado para aterro.
Quando esses dados são acompanhados, a empresa consegue identificar desperdícios e oportunidades de melhoria.
2. Água
O consumo de água também pode se tornar um indicador ambiental.
Mais importante do que conhecer apenas o valor da conta é entender onde a água é utilizada e como o consumo evolui.
A empresa pode acompanhar:
- Consumo mensal;
- Consumo por unidade produzida;
- Consumo por colaborador;
- Vazamentos e perdas;
- Reuso de água.
Para operações industriais, alimentícias e de serviços, esses dados podem ajudar a identificar ineficiências.
3. Energia
Energia conecta sustentabilidade e custo operacional.
Equipamentos ineficientes, iluminação inadequada, climatização excessiva e falta de manutenção podem aumentar consumo e despesas.
Acompanhar o consumo ao longo do tempo ajuda a identificar oportunidades de melhoria.
Algumas empresas também podem avaliar participação de fontes renováveis e eficiência energética dos equipamentos.
4. Licenças e conformidade
Não existe estratégia ambiental consistente sem conformidade.
Antes de criar metas de ESG, a empresa precisa saber se suas licenças, autorizações, condicionantes e documentos estão em dia.
Um controle básico pode incluir:
- Licenças existentes;
- Validades;
- Condicionantes;
- Prazos;
- Relatórios obrigatórios;
- Responsáveis internos;
- Evidências de atendimento.
Deixar essas informações espalhadas aumenta o risco de perder prazos e enfrentar problemas em fiscalizações.
5. Fornecedores
A responsabilidade ambiental não termina dentro da empresa.
Transportadores de resíduos, destinadores, fornecedores de matéria-prima e outros parceiros podem representar riscos.
Por isso, a empresa pode estabelecer critérios para verificar documentação, licenças e regularidade ambiental de terceiros.
Isso também melhora a rastreabilidade.
6. Indicadores ambientais
Depois de organizar as principais áreas, é possível transformar informações em indicadores.
Alguns exemplos:
- Energia consumida;
- Água utilizada;
- Resíduos gerados;
- Percentual reciclado;
- Incidentes ambientais;
- Condicionantes atendidas;
- Fornecedores avaliados;
- Emissões de gases de efeito estufa.
Não é necessário medir dezenas de números. A empresa deve escolher indicadores relacionados aos seus impactos e objetivos.
Por que a gestão ambiental corporativa faz parte do ESG?
O “E” do ESG representa justamente os impactos e riscos ambientais da empresa.
Por isso, sustentabilidade empresarial precisa ser demonstrada por práticas e dados.
Quando a organização conhece seus impactos, estabelece responsáveis e acompanha indicadores, ela consegue tomar decisões mais consistentes.
Essa estrutura também permite criar metas realistas.
Em vez de anunciar compromissos genéricos, a empresa consegue dizer exatamente o que está tentando melhorar e apresentar evidências da evolução.
Cuidado com o greenwashing
Quanto mais empresas falam sobre sustentabilidade, maior também é a atenção sobre a qualidade dessas afirmações.
Greenwashing ocorre quando a comunicação ambiental cria uma percepção superior àquilo que a empresa consegue demonstrar na prática.
Para reduzir esse risco, uma regra simples ajuda: comunicação deve acompanhar evidência.
Antes de afirmar que determinado produto, processo ou operação é sustentável, a empresa precisa ter critérios, documentação e dados que sustentem essa afirmação.
Como começar?
Uma empresa pode começar com um diagnóstico ambiental.
O objetivo é identificar:
- Obrigações legais;
- Principais impactos;
- Pendências;
- Dados disponíveis;
- Riscos;
- Oportunidades;
- Indicadores necessários.
Depois, essas informações podem ser transformadas em um plano de ação com responsáveis, prazos e metas.
O ESG ambiental não precisa começar grande. Precisa começar de forma organizada.
Como o Birô Ambiental pode apoiar?
O Birô Ambiental, da Senior Brasil, apoia empresas na organização da gestão ambiental e na transformação de compromissos de sustentabilidade em ações práticas.
Esse suporte pode envolver diagnóstico, licenciamento, gestão de resíduos, controle documental, indicadores ambientais, acompanhamento de condicionantes e estruturação de planos de ação.
Com uma base técnica bem organizada, a empresa consegue reduzir riscos, acompanhar resultados e comunicar suas iniciativas com mais segurança.
Sustentabilidade empresarial deixa de ser apenas discurso quando passa a fazer parte da gestão.
Referências Bibliográficas
CEBDS — Conselho Empresarial Brasileiro para o Desenvolvimento Sustentável. CEBDS destaca as 5 tendências da agenda de sustentabilidade em 2026. Disponível em: https://cebds.org/release/cebds-destaca-as-5-tendencias-da-agenda-de-sustentabilidade-em-2026/.
CEBDS — Conselho Empresarial Brasileiro para o Desenvolvimento Sustentável. Radar de Tendências 2026. Disponível em: https://cebds.org/publicacoes/.
CEBDS — Conselho Empresarial Brasileiro para o Desenvolvimento Sustentável. Visão 2050. Disponível em: https://cebds.org/iniciativa/visao-2050/.
BRASIL. Presidência da República. Lei nº 12.305, de 2 de agosto de 2010 — Política Nacional de Resíduos Sólidos. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2007-2010/2010/lei/l12305.htm.
BRASIL. Presidência da República. Lei nº 6.938, de 31 de agosto de 1981 — Política Nacional do Meio Ambiente. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/l6938.htm.
COMISSÃO DE VALORES MOBILIÁRIOS — CVM. Finanças Sustentáveis — Regulação. Disponível em: https://www.gov.br/cvm/pt-br/assuntos/financas-sustentaveis/regulacao.
Grupo Senior Brasil
Normas & Normas / NutriGes / Ideal Corporativo / Outro Nível / Birô Ambiental / Despontar / RHaga
Transformamos Desafios em Oportunidades
Venha, conheça o Birô Ambiental – Licenciamento e Adequações, clique em “Divisões”


